אפשר לפרוש לפני 67?
כן, לפעמים כבר מגיל 60. השאלה האמיתית היא כמה זה יעלה בקצבה החודשית, ומתי נקודת האיזון. את זה מחשבים, לא מנחשים.
אני עובר איתך על כל הכסף שלך: הפנסיוני, הנזיל בבנק ובהשקעות, וההכנסות הנוספות כמו נדל״ן. נותנים לכל שקל את ״צבע הכסף״ שלו, מחשבים את המס ואת קצבת אזרח ותיק מהביטוח הלאומי, ורואים כמה ייכנס לך נטו בכל חודש, בכל גיל פרישה אפשרי. ככה יודעים מתי הכי כדאי לך לפרוש.
אוהד גלאון
מתכנן פרישה, סוכן פנסיוני ומנהל השקעות מורשה
השאלות שכולם שואלים סביב גיל 60
הפרישה היא רגע של החלטות גדולות, רובן חד פעמיות. אלה השאלות שעולות כמעט בכל פגישה ראשונה.
כן, לפעמים כבר מגיל 60. השאלה האמיתית היא כמה זה יעלה בקצבה החודשית, ומתי נקודת האיזון. את זה מחשבים, לא מנחשים.
הפטור על הקצבה עולה בהדרגה עד 67% מהקצבה המזכה. מי שלא מקבע זכויות נכון עלול לשלם מס שלא היה חייב בו.
ההחלטה על טופס 161 היא מהבלתי הפיכות ביותר בפרישה. בודקים אותה מול כל התמונה, לא לבד.
כל מוצר עם כללי מס ומקדמים משלו. ממפים את כולם, ומחליטים מה מנידים, מה מרכזים ומה משאירים.
קצבת אזרח ותיק, דמי בריאות, תיאום מס, קיבוע זכויות. יש סדר נכון לדברים, ויש טעויות שקשה לתקן.
תזרים חודשי ברור, לפי גיל הפרישה שתבחרו, כולל בן או בת הזוג. כדי שתדעו, ולא תקוו.
המסע לפרישה
גיל 60
מגיל 60 מותר להתחיל לקבל קצבה מהחיסכון הפנסיוני. זה החיסכון שלך, וההחלטה מתי היא שלך.
מה שרוב הפורשים לא יודעים
מי שפרש מוקדם לא מוותר עליהם. הוא רק מקדים את תחילת התשלום.
פטור לפי סעיף 9א לפקודת מס הכנסה. הוא עולה בהדרגה, עד 67% מהקצבה המזכה החל משנת 2028. מי שמקבע זכויות נכון מנצל אותו עד הסוף.
מהקצבה המזכה פטור ממס, מ-2028
עד גיל הפרישה בחוק משלמים דמי ביטוח לאומי גם על הקצבה. מגיל 67 הניכוי הזה נעלם, והנטו עולה בהתאם.
0 ₪
ביטוח לאומי על הקצבה מגיל 67
מי שמקבל קצבת אזרח ותיק פטור מדמי בריאות על הקצבה הפנסיונית. עוד ניכוי שיורד מהתלוש באותו חודש.
0 ₪
דמי בריאות על הקצבה
קצבה חודשית מהביטוח הלאומי, עד כ-2,757 ₪ ליחיד עם תוספת ותק מלאה, לפי נתוני 2026. היא מצטרפת לקצבה מהקרן.
2,757 ₪
לחודש, ליחיד, עם תוספת ותק מלאה
דוגמה אחת, עם כל ההנחות גלויות
הקצבה נטו לחודש, אחרי מס, ביטוח לאומי ודמי בריאות
מגיל 60 עד 67
פורש בגיל 60
8,440 ₪
ברוטו 9,480 ₪
מגיל 67 והלאה
אותו פורש
12,000 ₪
כולל קצבת אזרח ותיק
מגיל 67 והלאה
המתין עד 67
16,270 ₪
ברוטו 14,150 ₪
נקודת האיזון
הגיל שבו ההמתנה מתחילה להשתלם, בדוגמה הזו
מי שהמתין עד 67 מקבל יותר בכל חודש, אבל מי שפרש ב-60 כבר משך 84 קצבאות. צריך כ-166 חודשים של התוספת כדי להשלים את הפער. בתשואה של 5% האיזון מוקדם יותר, בגיל 79, ובתשואה של 3% הוא בגיל 84.
השאלה איננה איפה יש יותר כסף, אלא האם הקצבה המוקדמת מספיקה לחיות. ואת זה בודקים על הנתונים שלכם, לא על כלל אצבע.
פרישה מוקדמת מתאימה במיוחד למי ש…
וגם אם לא, תכנון פרישה נכון משפר את הנטו של מי שממשיך לעבוד עד 67 ואחריו. כל מקרה נבדק לגופו.
המידע כללי ואינו מהווה ייעוץ, שיווק פנסיוני או המלצה אישית. כל החלטה מחייבת בדיקה פרטנית.
איך זה עובד
פגישת היכרות, פגישת תכנון, ופגישת סיכום במידת הצורך. בזום או פנים אל פנים, ובקצב שלך.
מתחילים מתמונה מלאה
מוציאים את נתוני המסלקה הפנסיונית וממפים את כל הכסף שלך: קרנות פנסיה, ביטוחי מנהלים, קופות גמל וקרנות השתלמות, וגם הכסף הנזיל בבנק ובהשקעות והכנסות נוספות כמו נדל״ן. כל שקל מקבל את 'צבע הכסף' שלו: פיצויים או תגמולים, קצבה או הון, וכללי המס שחלים עליו.
שלושה תרחישים, מספרים אמיתיים
בונים את הקצבה נטו לכל גיל פרישה אפשרי, למשל 63, 65 ו-67: אחרי מס, ביטוח לאומי ודמי בריאות, כולל קצבת אזרח ותיק. רואים את ההון הנזיל בכל תרחיש ואת נקודת האיזון, ובוחרים יחד את גיל הפרישה ואת המסלול הנכון.
אני מול הקרנות, במקומך
הפעלת הקצבה מול קרנות הפנסיה, חברות הביטוח וקופות הגמל, ניודים וריכוז קופות, התאמת מסלולי השקעה, ביטול כיסויים שמסתיימים בפרישה, וסידור המוטבים והשאירים. עד שהכל נקלט ומאושר.
שיישאר בידך כמה שיותר נטו
בדיקת הזכאות ומיצוי קצבת אזרח ותיק, כולל תוספת ותק, ומול רשות המסים: קיבוע זכויות בטופס 161ד, מיצוי הפטור על הקצבה, ותכנון נכון של היוון ומשיכת כספים.
מה מקבלים בסיום
לקוחות שמלווים איתי כבר שנים, ובחרו להגיד את זה מול מצלמה. בהמשך תוכלו לשמוע כל אחד מהם.
לקוחות מספרים
לא כתבתי להם מה להגיד. לחצו על כל אחד ותשמעו בעצמכם.
דקה אחת
״הכסף שלנו רץ בשבילנו״
תשעה לקוחות, משפט אחד כל אחד. כל מה שצריך לדעת עליי בדקה. לחצו על התמונה להפעלה.
במילים שלהם
איש חביב, מקצוען וזמין, שזה הכי חשוב. כל בעיה שיש לי הוא פותר מהר מאוד.
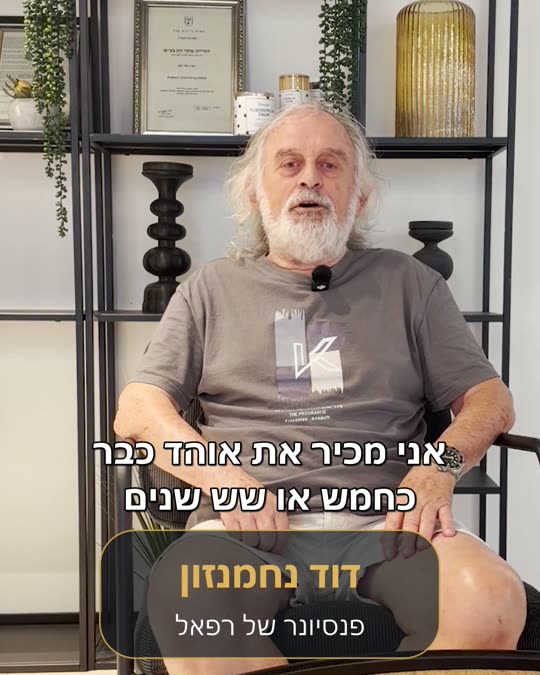
דוד נחמנזוןפנסיונר של רפאלהוא אדם נגיש ורגיש. אני מתקשרת אליו, הוא זמין, הוא איתי, ואני ממש סומכת עליו.
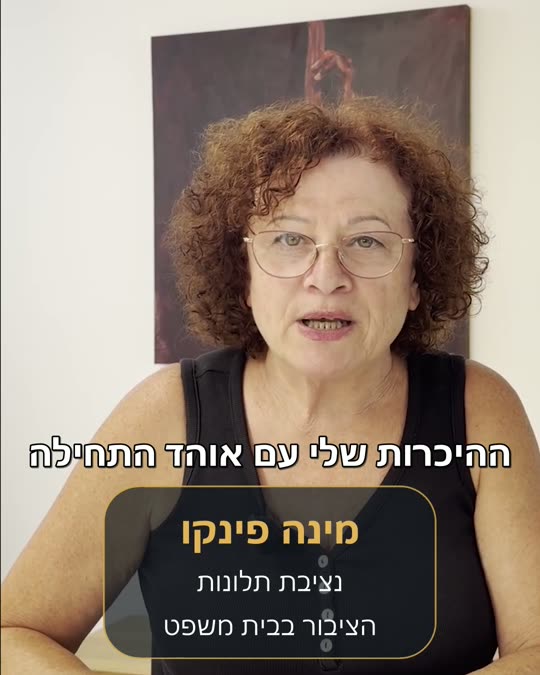
מינה פינקונציבת תלונות הציבור בבית משפטגם מקצועי, גם יודע לייעץ נכון, גם חשוב לו הצרכים שלך ולא רק העמלה שהוא מקבל.
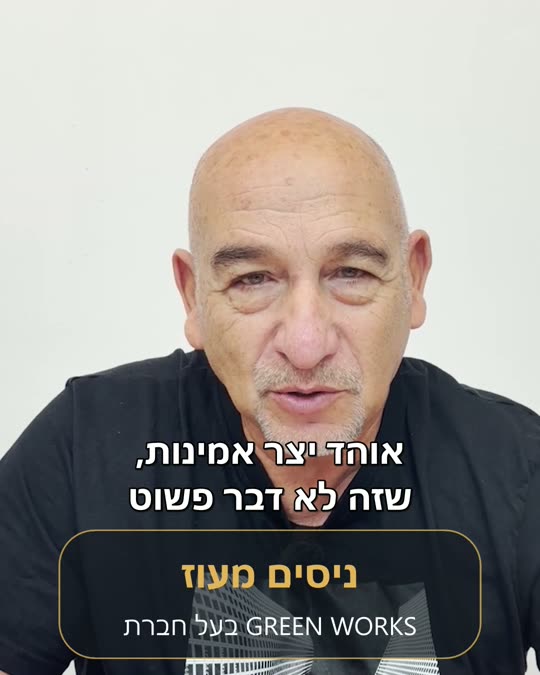
ניסים מעוזבעל חברת גרין וורקסאם אתם רוצים שיהיה לכם איש שמטפל בנכסים שלכם בצורה טובה ואמינה, תשקלו לעבוד עם אוהד.
עו"ד חיים רוזנווסרעורך דיןכל שאלה, כל דבר, הוא פשוט נמצא שם בשביל הלקוח.
ד"ר רות פורטסד"ר לחינוךפה מחליטים, עושים, ולמחרת זה כבר מבוצע.
שוקי אלפרטבעל חברת שיווקכל המשפחה שלי בעקבותיי הצטרפה ומנוהלת על ידי אוהד.
שלומי אופירבעל חברה לשיווק נדל"ןבזמן שאנחנו רצים ועובדים קשה, הכסף שלנו רץ בשבילנו.
ד"ר עקיבא גרוסמןד"ר למדעי הבריאותהוא לוקח בחשבון לא רק את התשואות, אלא את הצרכים שלי. הוא עשה לי סדר בכל הדברים.
 ד"ר אורלי אוגדד"ר לביולוגיה
הקשיב בעומק לצרכים האישיים שלי, וידע לתת לי את המענה הנכון.
 עודד אלבויםבעלים של מפעל ויבואן לטכנולוגיות גומי
אפשר לסמוך על כל מה שהוא אומר. ביקשתי פגישה, ובאותו שבוע קיבלתי אותה.
 מרק ינאיצייר
מי מלווה אתכם
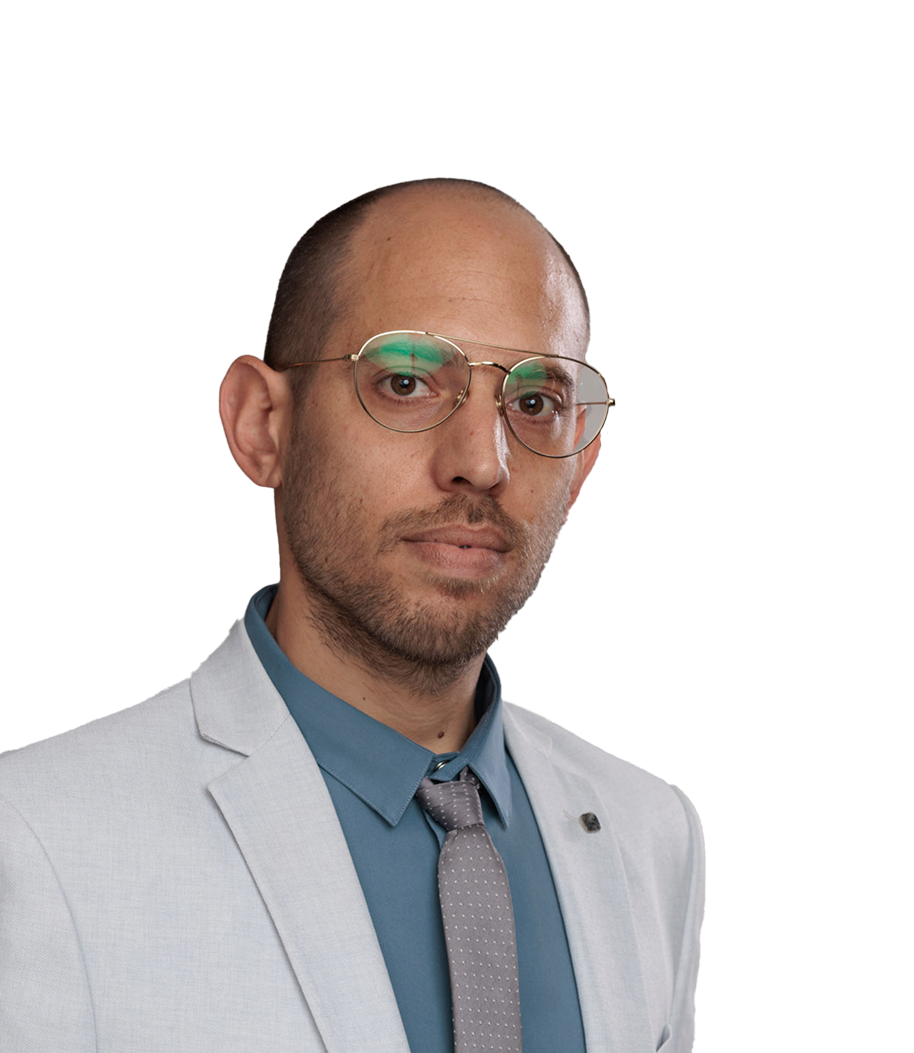
אני אוהד גלאון. רוב האנשים בתחום מחזיקים רישיון אחד: או פנסיה, או השקעות. אני מחזיק בשניהם, שילוב שקיים אצל כאחוז אחד מנותני השירותים הפיננסיים. בפרישה זה בדיוק מה שצריך: מישהו שרואה את הפנסיה, את המס ואת הכסף הפנוי כתמונה אחת, ולא כשלוש בעיות נפרדות.
המטרה שלי פשוטה: שתבינו בדיוק מה אתם עושים עם הכסף שלכם, ושתקבלו את ההחלטות הנכונות עבורכם, ולא עבור אף אחד אחר.
15+
שנות ליווי לקוחות
2
רישיונות מקצועיים
100%
תכנון אישי, בלי מתווכים
שאלות ותשובות
יש שאלה אחרת? כתבו לנו בוואטסאפ ונחזור אליכם.
לשאול בוואטסאפהצעד הראשון
משאירים פרטים, ואני מתקשר בעצמי: מסביר איך התהליך עובד, מה הפגישה כוללת ומה המחיר המדויק, ומתאם איתכם מועד. בזום או פנים אל פנים.
כמה זה עולה: תכנון פרישה אישי, 5,600 עד 7,200 ₪ לפני מע״מ, לפי מספר הקופות והפוליסות. המספר כתוב כאן כדי שנגיע לשיחה בלי הפתעות.